Existe una frase que se repite en Colombia cada vez que alguien se plantea invertir en la economía global:
"Ahorita no es momento de comprar acciones internacionales ni ETFs… el dólar está demasiado caro. Mejor espero a que baje a $ 3.800 o $ 3.500 COP y ahí sí compro."
Esa mentalidad parece prudente a primera vista. Sin embargo, en la práctica es la trampa psicológica más devastadora para el inversionista latinoamericano.
Históricamente, mientras las personas esperan durante meses o años esa mítica "caída del dólar", ocurren dos fenómenos inevitables:
El mercado accionario global sigue subiendo: El S&P 500 o el MSCI World continúan marcando máximos históricos, de modo que cuando el dólar finalmente retrocede un 4%, las empresas ya se han encarecido un 15% en moneda dura.
La devaluación del peso es estructural: En una economía emergente sujeta a déficit fiscal y precios de materias primas, predecir el suelo de la Tasa Representativa del Mercado (TRM) es un juego de azar en el que pierden incluso los analistas de Wall Street.
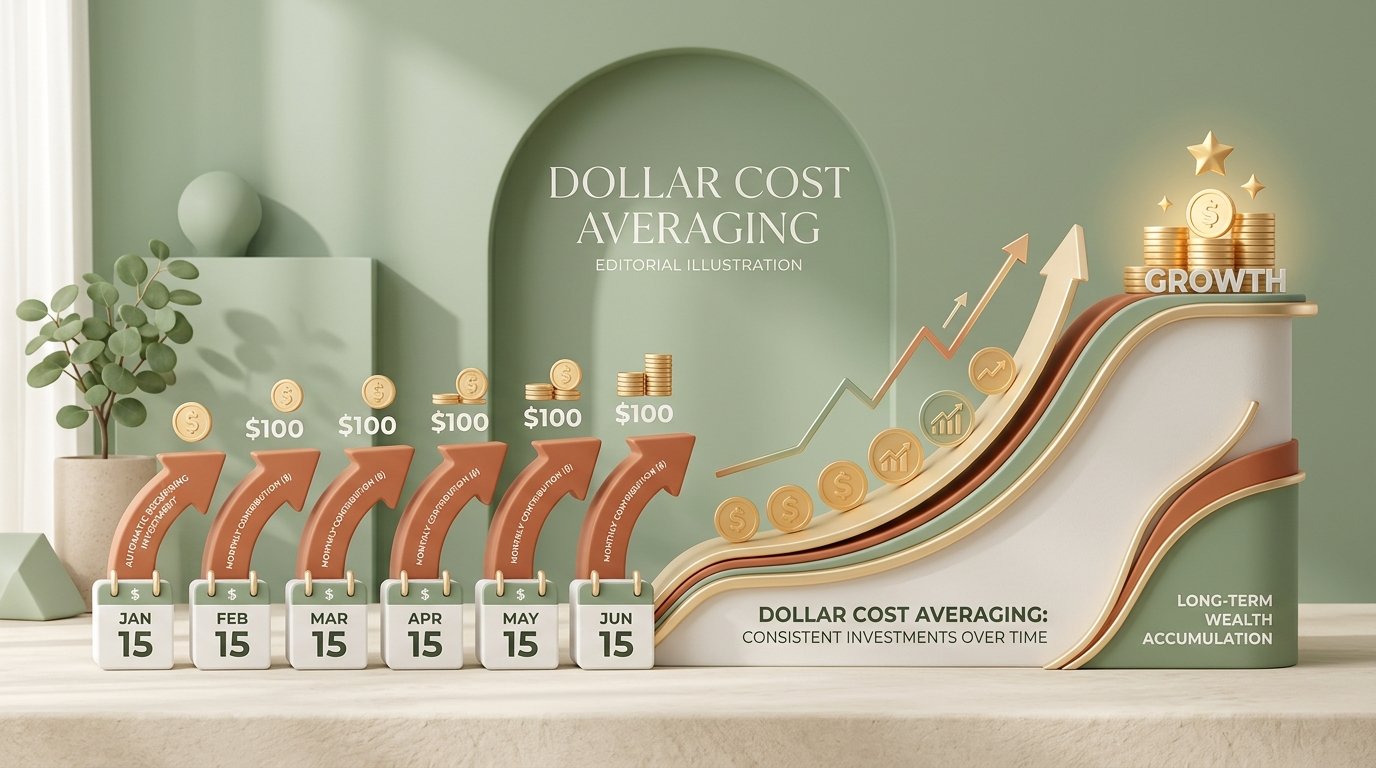
Frente a esta parálisis por análisis, la filosofía de la calma financiera propone una solución elegante y matemáticamente probada: el Dollar-Cost Averaging (DCA) o promediación periódica del costo de adquisición.
Para entender su poder real, analicemos la historia de Alejandro y Mateo en Bogotá.
1. El Caso Práctico: Alejandro vs. Mateo y la Montaña Rusa del Dólar
En enero de 2023, dos amigos ingenieros con 31 años decidieron que querían construir un patrimonio a largo plazo invirtiendo cada uno $ 600.000 COP al mes en un ETF del S&P 500:
Alejandro (El Especulador del Dólar): Decidió no invertir hasta que "el dólar corrigiera". Pasó meses leyendo noticias políticas, revisando la TRM todas las mañanas y posponiendo sus aportes. Cuando el dólar subía a $ 4.400 le daba pánico comprar "caro"; cuando bajaba a $ 4.000 esperaba que bajara aún más a $ 3.700. Al final de un año, apenas había ejecutado dos compras aisladas cargadas de ansiedad.
Mateo (El Inversor Metódico DCA): Programó una transferencia automática de $ 600.000 COP el día 2 de cada mes a través de Trii / Mercado Global Colombiano para comprar títulos del ETF CSPX. No miró la TRM del día, ni las noticias de inflación, ni los pronósticos de los periódicos. Compró cuando el dólar estuvo a $ 4.800, compró cuando bajó a $ 3.900 y compró cuando rebotó a $ 4.300.
El desenlace tras 3 años:
Mateo acumuló un promedio de compra equilibrado. Cuando el dólar estuvo alto compró menos participaciones del índice; cuando el dólar cayó compró muchas más unidades con sus mismos $ 600.000 COP.
Al cabo del tiempo, la cartera de Mateo superaba con creces los ahorros paralizados de Alejandro, acumulando dividendos reinvertidos, interés compuesto y, sobre todo, cero noches de insomnio.
2. La Mecánica Matemática del DCA: Cómo Funciona el Promedio Ponderado
El principio del Dollar-Cost Averaging es simple: en lugar de intentar colocar una gran suma de golpe intentando adivinar el momento perfecto (Market Timing), inviertes una cantidad fija en dinero local a intervalos regulares de tiempo (quincenal o mensualmente).
Efecto Matemático del DCA
Costo Promedio = Total de Pesos Invertidos ÷ Total de Títulos Adquiridos
Cuando el mercado o dólar baja: Tus mismos $ 500.000 COP compran más participaciones.
Cuando el mercado o dólar sube: Tu cartera existente se revaloriza y compras menos unidades caras.
Resultado a largo plazo: El costo promedio por título resulta inferior al precio medio de cotización.
Factor psicológico: Eliminas por completo la culpa y el miedo a equivocarte.
3. Simulación Real: 6 Meses de Inversión con TRM Fluctuante en Colombia
Observa en esta simulación cómo se comporta una inversión mensual fija de $ 500.000 COP frente a una cotización volátil de un ETF global cotizado en dólares:
Mes
Aporte Fijo (COP)
TRM del Día
Precio ETF (USD)
Participaciones Compradas
Mes 1
$ 500.000 COP
$ 4.200 COP
$ 100 USD
1,19 unidades
Mes 2
$ 500.000 COP
$ 4.450 COP (Dólar Caro)
$ 105 USD
1,07 unidades(Compró menos)
Mes 3
$ 500.000 COP
$ 3.950 COP (Dólar Barato)
$ 95 USD
1,33 unidades(Compró más)
Mes 4
$ 500.000 COP
$ 4.100 COP
$ 98 USD
1,24 unidades
Mes 5
$ 500.000 COP
$ 4.300 COP
$ 102 USD
1,14 unidades
Mes 6
$ 500.000 COP
$ 4.050 COP
$ 104 USD
1,19 unidades
El resultado consolidado:
Total invertido: $ 3.000.000 COP.
Total de unidades acumuladas:7,16 participaciones.
El inversionista no tuvo que adivinar qué día el dólar tocaría los $ 3.950 COP. De manera completamente automática, el sistema compró más cuando el activo estuvo en descuento y moderó la compra cuando estuvo en máximos.
4. Guía Práctica para Automatizar tu DCA desde Colombia
Para ejecutar una estrategia DCA sin fricciones ni costes excesivos, sigue este esquema operativo:
Protocolo de Inversión
Ruta de Automatización DCA en 3 Pasos
Piloto Automático
1
Fija tu cuota mensual innegociable
Disciplina Inicial
Define un monto acorde a tu presupuesto (por ejemplo, entre $ 200.000 y $ 1.000.000 COP mensuales). La regla es que ese dinero provenga de tu flujo de ahorro habitual y no lo vayas a necesitar durante los próximos 5 a 10 años.
2
Elige una fecha fija del calendario
Desconexión Emocional
Escoge un día exacto: por ejemplo, el día 2 o 16 de cada mes (justo después de cobrar el salario o quincena). Realiza la compra ese día sin importar qué titulen los periódicos sobre la bolsa o el precio del dólar.
3
Optimiza los costes de comisión
Eficiencia Neta
Si inviertes a través de plataformas locales como Trii con tarifa fija por operación (~$ 14.000 COP), procura que tu aporte no sea inferior a $ 500.000 COP para que la comisión no supere el 2,5%. Si ahorras $ 200.000 COP al mes, acumula dos o tres meses en una cuenta remunerada y ejecuta una compra trimestral.
Clave Audiovisual de este Artículo
“¿Llevas meses esperando a que el dólar baje a 3.800 para empezar a invertir en el S&P 500? El 95% de los que intentan adivinar el dólar pierden dinero. Te explico la estrategia DCA para invertir en automático y ganar siempre.”
Preguntas Frecuentes (FAQ)
¿Es mejor hacer DCA mensual o DCA quincenal en Colombia?
Para la inmensa mayoría de inversionistas particulares, el DCA mensual es el punto dulce entre comodidad operativa y minimización de comisiones de intermediación. Salvo que operes con brókers con comisión fija de $0, hacer aportes quincenales puede duplicar los costes de transacción sin ofrecer una ventaja estadística significativa a 10 años.
Si tengo una suma grande de dinero (como una herencia o venta de inmueble), ¿debo hacer DCA o Lump Sum?
Los estudios académicos de Vanguard demuestran que invertir todo el capital de una sola vez (Lump Sum) supera al DCA en dos de cada tres ocasiones, porque el mercado pasa más tiempo subiendo que bajando. Sin embargo, desde el punto de vista de la salud emocional y la calma financiera, si meter todo de golpe te quita el sueño, dividir ese capital en 12 aportes mensuales iguales (haciendo DCA a lo largo de un año) es la mejor decisión psicológica para no arrepentirte ante una corrección inmediata del mercado.
¿Qué ETF es el más recomendado para hacer DCA desde Colombia?
Los ETFs más eficientes para inversionistas residentes en Colombia son aquellos de acumulación domiciliados en Irlanda (normativa UCITS), tales como CSPX o VUAA (para replicar el S&P 500) o VWRA (para replicar el mundo entero). Al no repartir dividendos en efectivo sino reinvertirlos internamente, reducen la retención tributaria del 30% al 15% y no generan hechos gravables inmediatos ante la DIAN.
Aviso Educativo y Exención de Responsabilidad
El contenido publicado en Capital en Aumento tiene fines estrictamente educativos, formativos y de divulgación. En ningún caso constituye asesoramiento financiero personalizado, legal o tributario regulado, ni una recomendación de inversión. Las normativas fiscales varían sustancialmente según el país de residencia y las circunstancias personales de cada inversor. Consulta siempre con un profesional acreditado antes de tomar decisiones sobre tu patrimonio.
Jorge Osorio
Inversor Particular • Fundador
+10 años gestionando patrimonio propio • Máster en Finanzas e Inversión (BIG School)
Divulgo finanzas personales desde el sentido común, la filosofía Boglehead y la Calma Financiera. Ayudo a ahorradores e inversores a estructurar un patrimonio sólido mediante indexación global y comisiones mínimas, sin el estrés de la especulación.
En Capital en Aumento utilizamos cookies técnicas, analíticas y de personalización para ofrecerte la mejor experiencia y garantizar la seguridad de nuestra plataforma conforme a la normativa de España (RGPD/AEPD) y Suramérica. Puedes aceptar todas las cookies, rechazarlas o configurar tus preferencias detalladas.
Funcional
Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu Proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.