Casi todos los libros de finanzas personales, gurús de redes sociales y aplicaciones de finanzas repiten la misma fórmula como si fuera un mandamiento bíblico universal: la regla del 50/30/20.
La teoría suena idílica y matemáticamente impecable:
- Destina el 50% de tus ingresos a tus necesidades básicas (vivienda, comida, servicios, transporte).
- Usa el 30% para tus deseos y ocio (salidas, entretenimiento, restaurantes, compras).
- Guarda el 20% restante sagradamente para el ahorro e inversión.
Sin embargo, cuando un ciudadano en Bogotá, Medellín, Cali o Barranquilla intenta aplicar esta regla al pie de la letra con su sueldo real, el choque contra la pared suele ser brutal. Entre el valor del arriendo o cuota hipotecaria, la canasta de mercado golpeada por la inflación, las tarifas de servicios públicos estratificados y los costos de transporte, las solas necesidades básicas consumen con facilidad entre el 65% y el 75% del sueldo neto.
El resultado inmediato suele ser la culpa y el abandono: "Las finanzas personales no son para mí; con lo que gano en este país es imposible ahorrar".
En Capital en Aumento sostenemos una premisa fundamental: el presupuesto debe estar al servicio de tu paz mental, no convertirse en una camisa de fuerza inalcanzable. La regla 50/30/20 es un norte excelente, pero en Colombia y Latinoamérica exige ser adaptada con realismo y gradualidad.
Para entender cómo pasar de la frustración al orden financiero sin asfixiar tu estilo de vida, analicemos el caso real de Sebastián en Bucaramanga.
1. El Caso Práctico: Sebastián y el Salario de 3,5 Millones
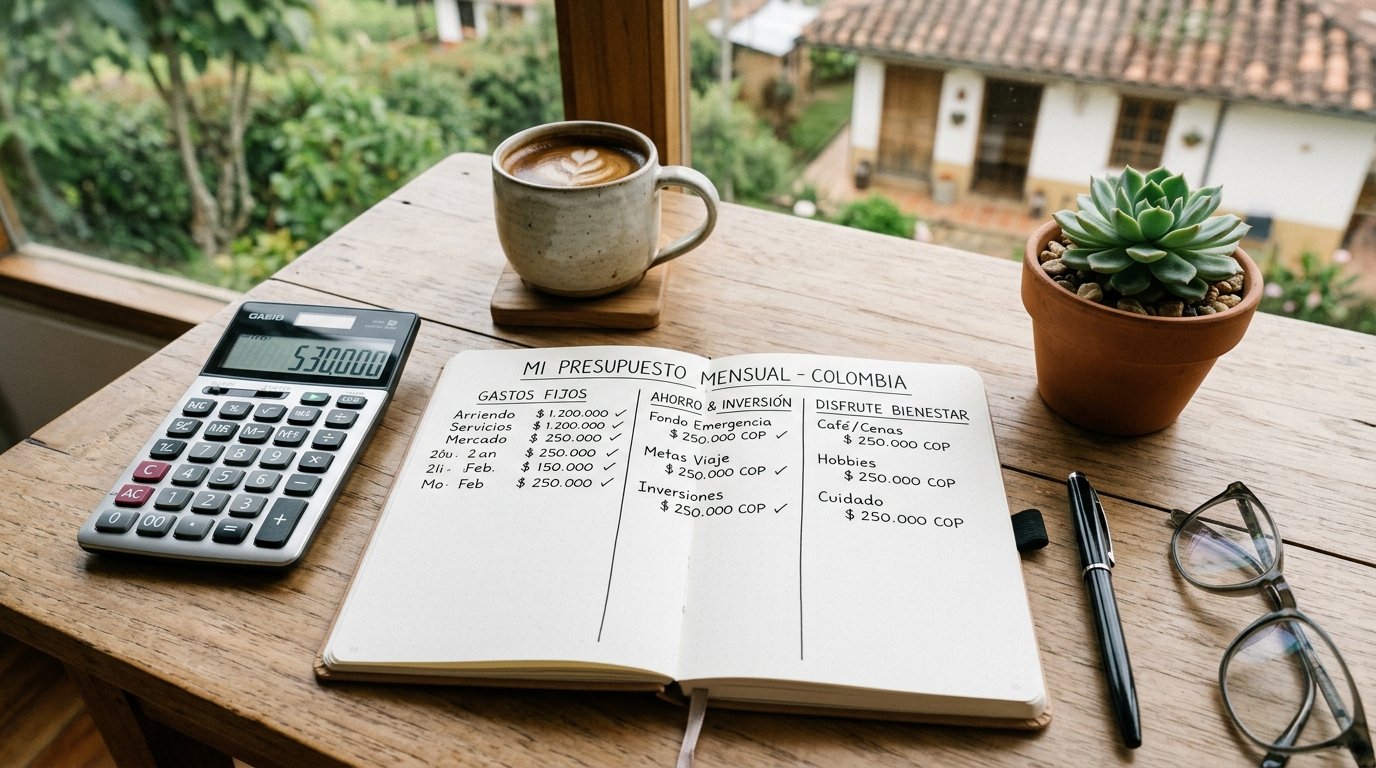
Sebastián (28 años, técnico comercial) vive en Bucaramanga. Trabaja para una empresa del sector logístico con un salario bruto de $4.000.000 COP, que tras los descuentos de ley de salud y pensión (4% + 4%) se traduce en un ingreso neto en su cuenta bancaria de aproximadamente $ 3.500.000 COP mensuales.
Entusiasmado por organizar su dinero, leyó sobre la regla 50/30/20 y sacó la calculadora:
- Necesidades (50%): $ 1.750.000 COP.
- Gustos (30%): $ 1.050.000 COP.
- Ahorro (20%): $ 700.000 COP.
El choque con la realidad
Al sentarse a sumar sus facturas reales del mes, descubrió que era imposible cumplir el 50%:
- Arriendo de apartaestudio en estrato 3: $ 1.100.000 COP.
- Cuota de administración: $ 140.000 COP.
- Servicios públicos (agua, luz, gas, internet fibra): $ 260.000 COP.
- Mercado y aseo del hogar: $ 650.000 COP.
- Transporte (gasolina moto + seguros/mantenimiento): $ 230.000 COP.
- Total de gastos esenciales obligatorios: $ 2.380.000 COP (¡el 68% de su sueldo neto!).
Intentar encajar $2.380.000 en el tope teórico de $1.750.000 lo dejaba en un déficit artificial de $630.000 COP. Si ahorraba los $700.000 teóricos, solo le quedaban $420.000 para todo su mes de comidas fuera, cine, ropa o emergencias. Al cabo de dos meses se sintió asfixiado y abandonó el presupuesto.
¿El error de Sebastián? Creer que la regla 50/30/20 es una foto fija e inamovible, en lugar de una escala progresiva.
2. La Escala Flexible: De la Supervivencia a la Consolidación
En economías emergentes con salarios medios ajustados y costos de vivienda tensionados, la distribución de ingresos debe estructurarse por fases de madurez financiera:
| Fase Presupuestaria | Nivel Salarial Típico en Colombia | Proporción Realista (Necesidades / Deseos / Ahorro) | Objetivo Primordial de Calma |
|---|---|---|---|
| Fase 1: Arranque y Blindaje | De 1 a 2 Salarios Mínimos (Hasta $3.000.000 COP) | 65% / 20% / 15% (o 70 / 20 / 10) | Pagar gastos esenciales y armar el fondo de emergencia mínimo (1 a 2 meses). |
| Fase 2: Consolidación | De 2 a 4 Salarios Mínimos ($3M a $6M COP) | 60% / 25% / 15% | Eliminar deudas de consumo caras y llevar el fondo a 3-6 meses. |
| Fase 3: Estabilidad Clásica | Más de 4 Salarios Mínimos (> $6.000.000 COP) | 50% / 30% / 20% | Inversión indexada periódica a largo plazo y metas de patrimonio. |
Ahorrar un 10% o 15% constante y disciplinado durante 5 años construye muchísimo más patrimonio y serenidad mental que intentar ahorrar el 20% de forma intermitente, frustrarte cada tres meses y terminar gastándote los ahorros en compras compensatorias por estrés.
3. Los Tres Recipientes Presupuestarios en el Contexto Colombiano
Para que tu presupuesto funcione mes tras mes, debes clasificar tus gastos con absoluta honestidad en tres recipientes diferenciados:
Recipiente 1: Necesidades Básicas (50% – 65%)
Son aquellos pagos que, de suspenderse, pondrían en riesgo tu techo, tu alimentación, tu salud o tu capacidad de ir a trabajar:
- Vivienda: Arriendo o cuota del crédito hipotecario/leasing habitacional, cuota de administración y predial prorrateado.
- Servicios Públicos Domiciliarios: Energía, gas, acueducto/alcantarillado e internet doméstico (vital para el trabajo moderno).
- Alimentación Básica: El mercado de plaza, carnicería y supermercado (NO incluye salidas a restaurantes ni domicilios de fin de semana).
- Transporte Obligatorio: Tarjeta de transporte público masivo (TransMilenio, Metro de Medellín, MIO, Transmetro) o cuota de moto/coche + gasolina para desplazamientos laborales.
- Salud Básica y Educación: Aporte obligatorio de salud, medicina esencial o cuotas escolares básicas de los hijos.
Recipiente 2: Disfrute y Calidad de Vida (20% – 30%)
El dinero no es solo para acumular cifras en una pantalla; debe financiar una vida que disfrutes vivir hoy. Este recipiente tiene un presupuesto cerrado con cero culpa:
- Salidas a comer fuera, café de especialidad y cervezas con amigos.
- Suscripciones de entretenimiento (Netflix, Spotify, gimnasio).
- Ropa, cuidado personal, barbería o peluquería más allá de lo básico.
- Hobbies, regalos familiares y escapadas de fin de semana.
Recipiente 3: Futuro, Tranquilidad y Patrimonio (10% – 20%)
Este es el dinero que compra tu tranquilidad del mañana y tu libertad de tiempo:
- Paso 1: Construir tu fondo de emergencia en una cuenta de alto rendimiento (Nu, Lulo, Pibank).
- Paso 2: Abonos extraordinarios a capital para matar tarjetas de crédito o créditos de libranza caros.
- Paso 3: Inversión indexada global a largo plazo (S&P 500, MSCI World).
4. Matriz de Distribución para Tres Salarios Reales en Colombia
Veamos cómo se traduce esta metodología en pesos colombianos para tres niveles de ingreso neto mensual:
| Salario Neto Mensual | Proporción Aplicada | Desglose Mensual en Pesos Colombianos (COP) |
|---|---|---|
|
$ 1.600.000 COP (Aprox. 1 SMMLV con auxilio) |
65 / 20 / 15 Fase 1: Arranque |
|
|
$ 3.500.000 COP (Caso de Sebastián en Bucaramanga) |
60 / 25 / 15 Fase 2: Consolidación |
|
|
$ 7.000.000 COP (Ingreso Alto / Pareja profesional) |
50 / 30 / 20 Fase 3: Fórmula 50/30/20 |
|