En casi todos los libros, blogs y podcasts anglosajones sobre finanzas personales e independencia financiera (FIRE) se repite como un mantra indiscutible:
Es la famosa Regla del 4%, formulada originalmente en 1998 por tres profesores de la Universidad Trinity en Texas a partir del análisis histórico de carteras en Estados Unidos entre 1926 y 1995.
El problema es que trasladar ciegamente esa fórmula matemática nacida en Wall Street a la realidad económica de Colombia y Suramérica es una receta garantizada para el desastre financiero.
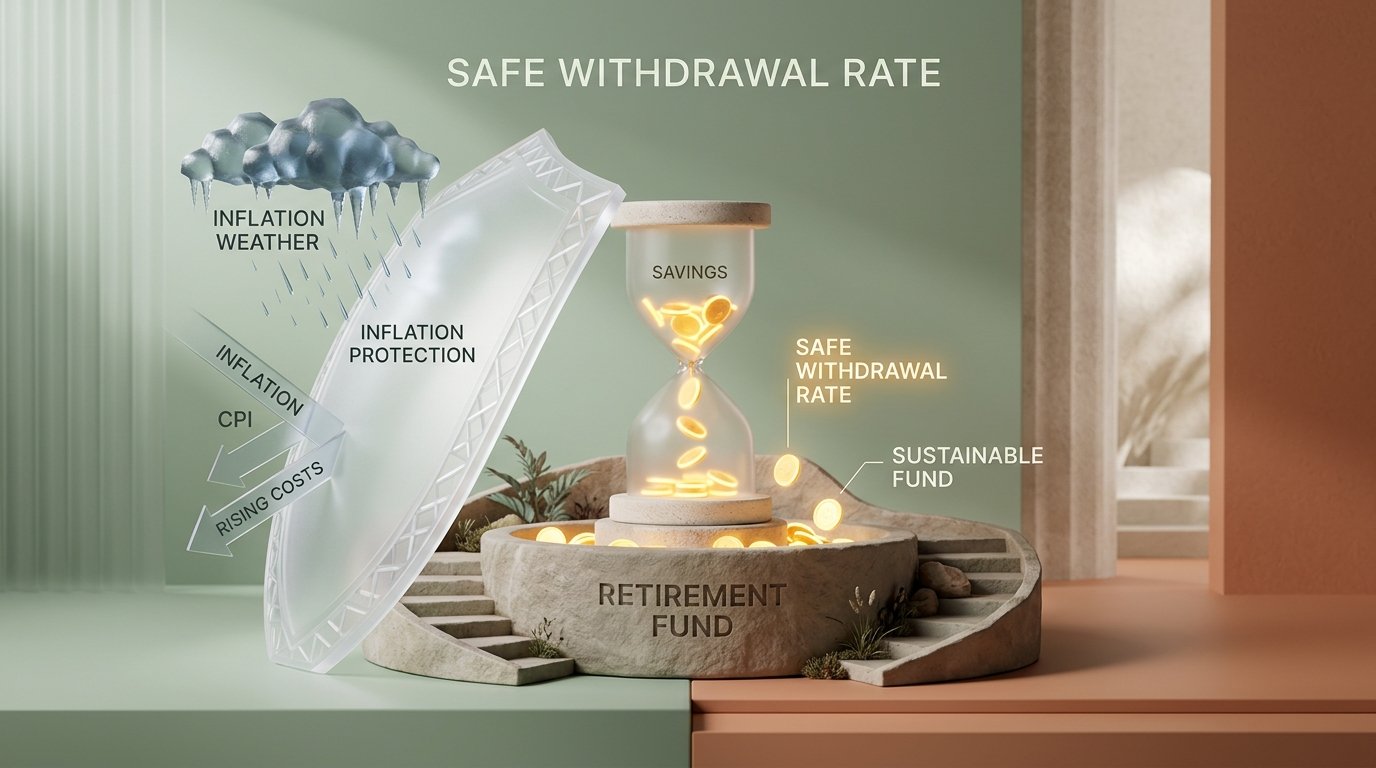
En una economía emergente caracterizada por inflaciones promedio del 5% al 9%, devaluaciones cíclicas del peso y horizontes de retiro temprano de 40 o 50 años, el 4% estricto deja al inversionista expuesto al mayor depredador de capital: el riesgo de secuencia de rendimientos.
Para entender cómo blindar tu libertad financiera sin asumir riesgos imprudentes, analicemos el caso real de Héctor en Manizales.
1. El Caso Práctico: El Error de Cálculo de Héctor
Héctor (46 años, exejecutivo del sector energético) decidió jubilarse anticipadamente en Manizales en 2021. Sus gastos anuales familiares rondaban los $ 48.000.000 COP ($ 4.000.000 COP mensuales).
Siguiendo al pie de la letra los libros norteamericanos del 4%, multiplicó sus gastos por 25:
- $ 48.000.000 COP × 25 = $ 1.200.000.000 COP.
- Héctor acumuló exactamente esa cifra entre fondos indexados y CDTs, presentó su renuncia voluntaria y comenzó a retirar su 4% ($ 48M anuales).
Al año siguiente, en 2022 y 2023, la economía mundial y colombiana sufrieron una tormenta perfecta:
- La inflación en Colombia trepó al 13,1% anual: Su costo de vida subió de $ 4M a más de $ 4.5M COP mensuales.
- Las bolsas globales corrigieron un 18% en dólares: Su cartera indexada bajó temporalmente de valor.
Héctor tuvo que retirar más pesos que nunca en el momento exacto en que sus activos estaban en mínimos. En apenas 24 meses, su colchón se descapitalizó un 19% en términos reales. El pánico lo obligó a buscar empleo de urgencia a los 48 años.
¿Qué salió mal? Héctor ignoró las tres limitaciones estructurales del Trinity Study.
2. Las 3 Grietas del Trinity Study en Colombia
| Premisa del Trinity Study | Supuesto Original (EE.UU. 1998) | Realidad en Colombia y LatAm |
|---|---|---|
| Horizonte Temporal | Diseñado para una jubilación tradicional de solo 30 años (de los 65 a los 95 años). | Si te retiras a los 40 o 45 años, tu patrimonio debe sostenerte durante 45 a 55 años. La probabilidad de quiebra del 4% en 50 años se dispara al 35%. |
| Comportamiento Inflacionario | Inflación histórica de EE.UU. promediando el 2,5% – 3,0% anual. | Inflación estructural en Colombia promediando el 5,5% – 7,0% anual, con picos de doble dígito que devoran el poder de compra local. |
| Riesgo de Divisa (TRM) | El inversor gana, gasta e invierte en la misma moneda dura (Dólares USD). | Inviertes en activos globales (USD) pero gastas en pesos colombianos (COP). La volatilidad de la TRM amplifica las correcciones de corto plazo. |
3. La Solución de la Calma Financiera: La Regla del 3,3% (El Factor 30)
Para blindar tu retiro contra cualquier crisis económica o ciclo inflacionario en Colombia, sustituimos el multiplicador 25 por el Factor 30:
4. Retiros Dinámicos: Las Barandillas de Guyton-Klinger
La verdadera tranquilidad no proviene de seguir una regla rígida como un robot, sino de aplicar flexibilidad inteligente mediante el sistema de barandillas (Guardrails):
Protocolo de Retiro con Barandillas Dinámicas
Protección Patrimonial
Años de Bonanza Bursátil
Mercado Alcista
Cuando el S&P 500 o los mercados mundiales suben más de un 12% anual, retiras tu 3,3% con holgura y ajustas tu presupuesto por el IPC completo de Colombia, disfrutando de viajes o compras de confort sin remordimiento.
Años de Crisis o Caída Severa
Barandilla Defensiva
Si el mercado cae más del 15% en un año, congelas el ajuste de inflación durante ese periodo y recortas temporalmente un 10% de tus gastos discrecionales (ocio, salidas y viajes). Este pequeño ajuste protege tu capital principal y evita vender activos a precio de remate.
El Colchón de Seguridad en Renta Fija Local
Amortiguador de 2 Años
Mantén siempre el equivalente a 2 o 3 años de tus gastos cotidianos en “CDTs escalonados o cuentas de alto rendimiento en pesos bajo el amparo de Fogafín”. Cuando la bolsa global caiga, tus gastos de ese año se pagan desde este colchón líquido en pesos, dándole tiempo al mercado internacional de recuperarse por completo.
Clave Audiovisual de este Artículo
“Si estás calculando tu libertad financiera en Colombia con la famosa regla del 4%, podrías quedarte sin un peso a los 55 años. Te explico por qué el Trinity Study falla en Latinoamérica y cuál es la cifra matemática exacta para no quebrar.”
Preguntas Frecuentes (FAQ)
¿Por qué el riesgo de secuencia de rendimientos es tan peligroso al jubilarse joven?
El riesgo de secuencia ocurre cuando los primeros 3 a 5 años de tu retiro coinciden con una recesión o caída del mercado bursátil. Si estás obligado a vender participaciones de tus fondos indexados cuando los precios están por el suelo para pagar tu mercado y arriendo, mutilas el motor del interés compuesto. Por eso, contar con 2 o 3 años de liquidez garantizada en CDTs en pesos es el mejor antídoto para no vender jamás en pérdidas.
¿Debo pagar impuestos en Colombia sobre los retiros de mi cartera FIRE?
Depende del vehículo utilizado. Si inviertes en ETFs de acumulación en Irlanda (UCITS) a través de brókers internacionales o el Mercado Global Colombiano, no tributas dividendos periódicos mientras no vendas participaciones. Al momento de vender con ganancias, tributas en tu declaración de renta como ganancia ocasional (tarifa del 15% si mantuviste los títulos más de 2 años) o en la cédula general, lo que resulta sumamente eficiente frente a los ingresos laborales tradicionales.
¿Qué pasa si la inflación en Colombia supera el 10% varios años seguidos?
Precisamente por eso tu cartera no debe estar denominada en un 100% en pesos colombianos. Al mantener entre un 70% y un 80% de tu patrimonio en activos duros globales (ETFs indexados en dólares de las empresas más productivas del planeta), la devaluación que sufre el peso frente al dólar durante periodos de alta inflación local incrementa el valor en pesos de tus inversiones en moneda extranjera, actuando como una cobertura natural contra la pérdida de poder adquisitivo.