Dos veces al año, los trabajadores formales en Colombia experimentan una inyección de liquidez que debería traer un respiro financiero absoluto: el pago de la Prima Legal de Servicios (equivalente a 15 días de salario en junio y otros 15 días antes del 20 de diciembre, regulada por el artículo 306 del Código Sustantivo del Trabajo).
Adicionalmente, para aquellos asalariados que reciben sus pagos cada dos viernes (un ciclo de 26 semanas al año), existen dos “meses mágicos” en el calendario donde se acumulan tres quincenas en un solo mes.
Sin embargo, para una inmensa mayoría de familias, estos ingresos extraordinarios no traen calma, sino una resaca financiera multiplicada.
Un fenómeno recurrente en Colombia es el “efecto evaporación”: la prima de junio ya está comprometida en tarjetas de crédito antes de que el banco la acredite, y la prima de diciembre se desvanece en compras navideñas impulsivas, cenas y estrenos de fin de año.
El desenlace es inevitable: enero y febrero se convierten en una pesadilla de deudas, matrículas escolares pendientes, el impuesto predial y el seguro del carro (SOAT) tocando la puerta.
El problema no es el tamaño del sueldo, sino un sesgo psicológico estudiado por la economía conductual: la contabilidad mental (Mental Accounting).
Para romper este ciclo y convertir cada ingreso atípico en un multiplicador de paz mental, conozcamos la experiencia de Diana en Barranquilla.
1. El Caso Práctico: La Resaca de Enero de Diana
Diana (31 años, coordinadora de mercadeo digital en una empresa de alimentos en Barranquilla) gana un salario neto de $ 4.200.000 COP al mes.
Durante años, su relación con las primas seguía un libreto calcado:
- En junio: La prima de $ 2.100.000 COP era vista como un “premio personal” para escaparse de puente a Santa Marta y renovar vestuario en los días sin IVA o promociones comerciales.
- En diciembre: Entre regalos para toda la familia, cenas y compromisos sociales, no solo se gastaba la prima completa del segundo semestre, sino que utilizaba el cupo de sus tarjetas de crédito confiando en que “en enero nos apretamos el cinturón”.
En enero del año pasado, la realidad le pasó una factura implacable:
- Impuesto Predial del apartamento: $ 1.850.000 COP.
- SOAT y revisión tecnomecánica del vehículo: $ 1.150.000 COP.
- Saldo financiado en tarjeta de crédito a tasas del 30% E.A.: $ 3.400.000 COP.
Diana se encontró con más de $ 6.400.000 COP en compromisos inmediatos y su cuenta de nómina en cero. Tuvo que recurrir a un crédito de libre inversión que tardó 18 meses en pagar.
En su siguiente prima de junio, Diana decidió romper el patrón y aplicar el método que explicamos a continuación: la Regla 50/30/20 Inversa para Ingresos Atípicos.
2. La Trampa de la Contabilidad Mental: ¿Por Qué Gastamos Distinto la Prima?
El premio Nobel de Economía Richard Thaler demostró que los seres humanos no tratamos todos los pesos por igual. Aunque un billete de $ 50.000 COP vale exactamente lo mismo provenga de donde provenga, nuestro cerebro clasifica el dinero en “cajas mentales” arbitrarias:
- El Sueldo Ordinario: Lo percibimos como dinero “serio” y “sagrado”, destinado al arriendo, servicios públicos, comida y transporte cotidiano.
- La Prima, Bonos o Quincenas Extra: Lo percibimos como “dinero del monopolio”, un ingreso caído del cielo que no formaba parte del presupuesto base y que, por ende, podemos despilfarrar sin remordimientos inmediatos.
Los gastos anuales grandes (impuestos, seguros, útiles escolares, mantenimiento automotriz) no son “imprevistos”; son compromisos 100% ciertos con fecha fija en el calendario. Si no utilizas tus ingresos atípicos para fondearlos, terminarás usando tu sueldo mensual ordinario o deuda cara para tapar el hueco.
3. La Estrategia Maestra: La Regla 50/30/20 Inversa
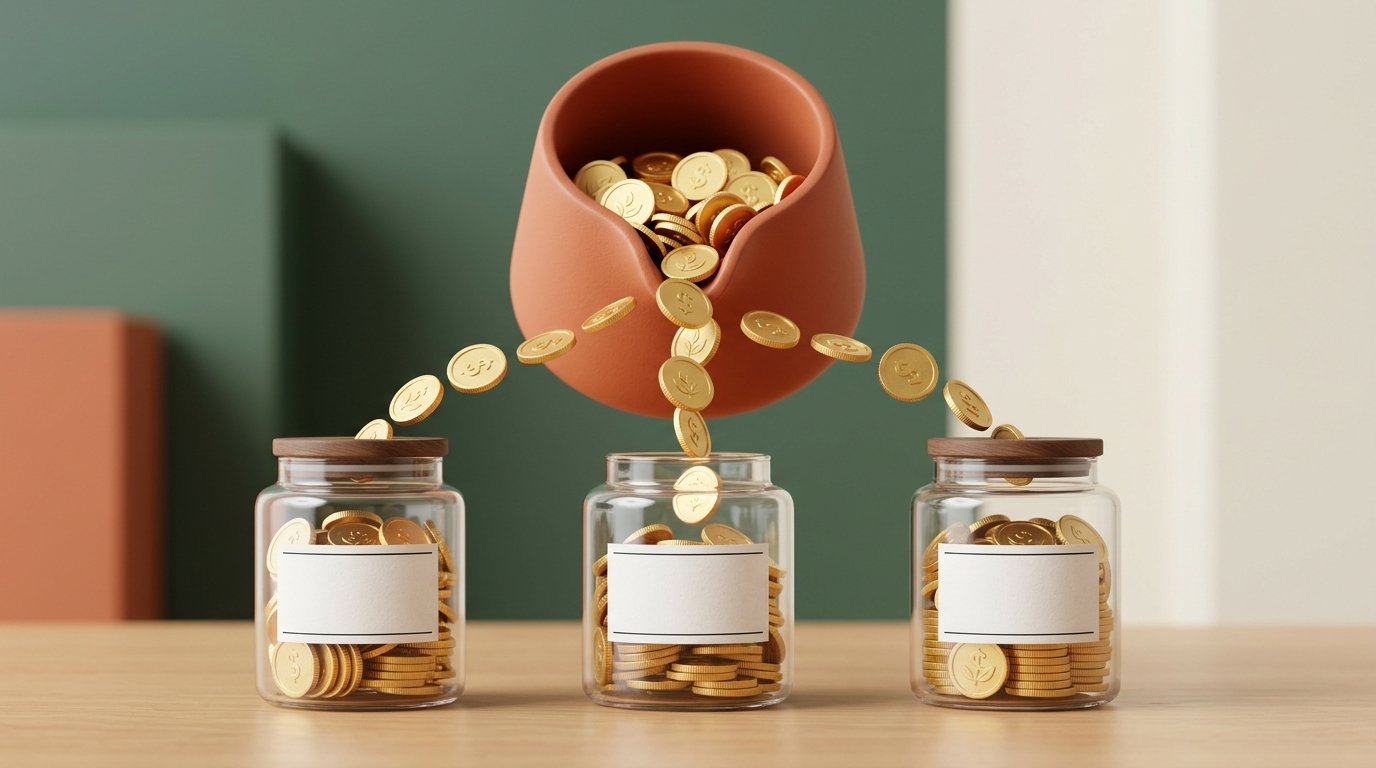
Mientras que en el presupuesto mensual estándar utilizamos la Regla 50/30/20 para organizar los gastos cotidianos, cuando entra un ingreso extraordinario (prima, bono corporativo o mes de 3 quincenas), invertimos la ecuación para maximizar la calma:
Los 3 Destinos de un Ingreso Extraordinario
100% del Ingreso
50%: Aceleración Patrimonial o Destrucción de Deuda
Futuro Financiero
La mitad de tu ingreso extra se destina a dar un salto cuántico en tu tranquilidad: si tienes deudas de consumo o hipotecas, realiza un abono inteligente a capital. Si estás libre de deudas, inyéctalo directamente a tus fondos indexados o a tu cuenta de alta rentabilidad.
30%: Fondo de Provisiones para Gastos Anuales
Escudo Antiestrés
Este 30% no se toca para compras inmediatas. Se deposita en un Fondo de Inversión Colectiva (FIC) o cuenta de alto rendimiento con rentabilidad a la vista, etiquetado específicamente para los pagos inevitables del año: Predial, SOAT, seguros, matrículas escolares o revisiones médicas preventivas.
20%: Placer Consciente y Celebración Libre de Culpa
Disfrute Presente
El dinero también existe para celebrar tu esfuerzo. Este 20% es para gastar sin ningún tipo de remordimiento en lo que desees: una cena especial, una escapada de fin de semana o ese detalle personal que tanto querías. La clave es que gastas sabiendo que el 80% restante ya blindó tu estabilidad.
4. Simulador Interactivo: Optimizador de Ingresos Extraordinarios
Ingresa el valor neto que vas a recibir por concepto de prima, bono por desempeño o quincena adicional para ver tu distribución exacta de calma:
Optimizador de Ingresos Extraordinarios
Distribuye tu prima legal de servicios, bonos de desempeño o meses de tres quincenas usando la regla 50/30/20 inversa.
A diferencia de tu sueldo mensual que paga tus gastos fijos de supervivencia, los ingresos atípicos deben blindar tu futuro antes de activar el consumo impulsivo.
50%: Futuro y Desendeudamiento
Multiplicador30%: Fondo de Provisiones Anuales
Escudo Enero20%: Placer Libre de Culpa
CelebraciónProtección Contra la Resaca Financiera
Cargando recomendación...
5. El Fenómeno del Mes de Tres Quincenas: ¿Cómo Funciona?
Si en tu empresa la nómina se liquida y paga de manera quincenal estricta (los días 15 y 30 de cada mes), recibes exactamente 24 pagos al año (12 meses x 2).
No obstante, muchas empresas en Colombia pagan de forma bi-semanal (cada 14 días o cada dos viernes). Como el año tiene 52 semanas, recibes 26 pagos al año. Esto significa que existen dos meses en el año calendario en los que recibes tres pagos de nómina en lugar de dos.
La mejor manera de aprovechar estos “meses de tres quincenas” con calma financiera es:
- Elaborar tu presupuesto mensual asumiendo únicamente dos quincenas de ingreso. Todos tus gastos fijos (arriendo, servicios, alimentación y ahorro estándar) quedan perfectamente cubiertos con esas dos quincenas.
- Tratar la tercera quincena íntegra como un ingreso extraordinario puro. Al no estar comprometida con ningún gasto de supervivencia, puedes aplicar la regla 50/30/20 inversa o destinarla en un 100% a acelerar tu fondo de emergencia inteligente o amortizar capital de tus créditos.
Clave Audiovisual de este Artículo
“¿Llega junio o diciembre y tu prima de servicios desaparece en tres días antes de pagar tus deudas? No es falta de dinero, es la trampa de la contabilidad mental. Te enseño la regla 50/30/20 inversa para disfrutar de tu dinero y hacer crecer tu patrimonio al mismo tiempo.”
Preguntas Frecuentes (FAQ)
¿La prima de servicios tiene retención en la fuente o descuentos de seguridad social?
La prima legal de servicios en Colombia está exenta del descuento del 4% de salud y 4% de pensión que habitualmente ves en tu comprobante de nómina mensual. Sin embargo, para efectos del impuesto de renta, sí forma parte de los ingresos laborales gravables y puede estar sujeta a retención en la fuente si tus ingresos totales superan los umbrales de la tabla de retención del artículo 383 del Estatuto Tributario.
¿Qué hago si tengo una deuda de tarjeta de crédito al recibir la prima?
En ese caso, la prioridad absoluta de calma financiera es eliminar el interés usurario. Modifica temporalmente la regla: destina el 80% de tu prima al pago directo del saldo de la tarjeta de crédito y conserva un 20% para tus compromisos inmediatos. Liberarte de una deuda al 30% anual es la inversión más rentable y tranquilizadora que puedes realizar.
¿Dónde debo guardar el dinero de las provisiones anuales (el 30%)?
Nunca lo dejes mezclado con tu cuenta corriente o tu cuenta de gastos diarios, porque el sesgo de disponibilidad hará que lo gastes. Transfiérelo a una cuenta de ahorros de alto rendimiento independiente con protección Fogafín (como Nu, Lulo, Pibank o Ualá) o a un Fondo de Inversión Colectiva (FIC) de liquidez a la vista. De esta manera, el dinero generará rendimientos diarios mientras espera la fecha de pago de tus obligaciones anuales.